
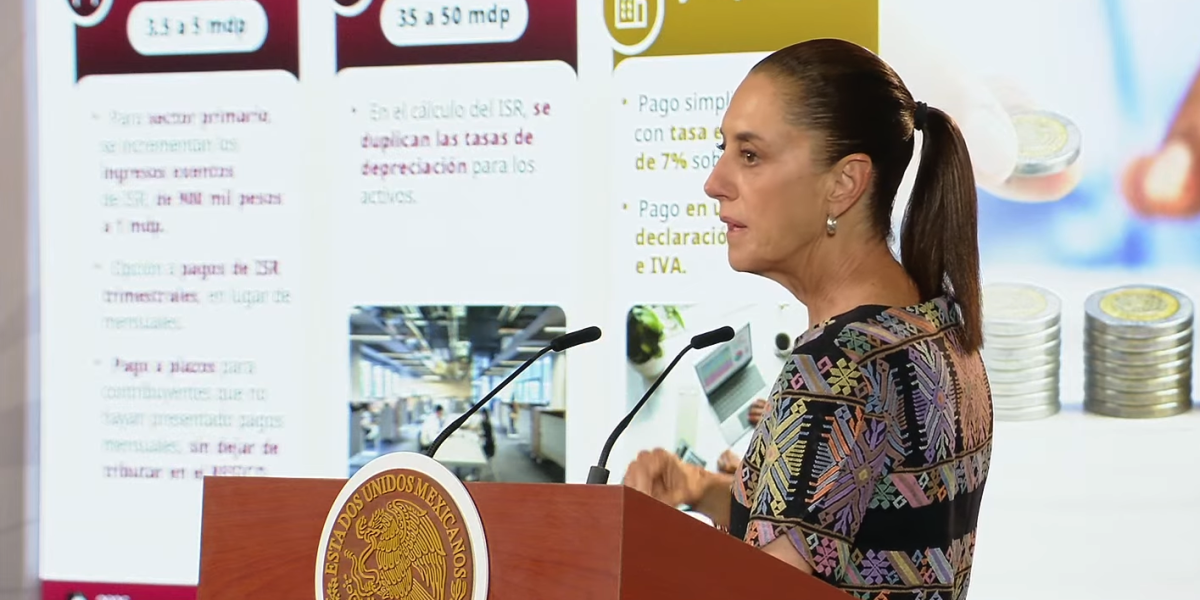
El régimen fiscal impulsado por la administración federal busca mitigar la asfixia recaudatoria que enfrentan los pequeños negocios mediante modificaciones al Régimen Simplificado de Confianza de cara al año 2027.
La dependencia federal a cargo de Antonio Martínez Dagnino presentó durante la conferencia matutina presidencial un mecanismo opcional que permitiría a las micro y pequeñas empresas tributar bajo una tasa efectiva de 7 por ciento de Impuesto al Valor Agregado sobre sus ingresos. Esta medida se plantea como una alternativa al tradicional y complejo proceso de acreditamiento y recuperación del impuesto, un trámite que históricamente ha representado una pesada carga administrativa y un desgaste operativo para el sector productivo de menor escala en el país.
El laberinto burocrático detrás del acreditamiento fiscal
La estructura fiscal actual obliga a los pequeños negocios a destinar recursos humanos y económicos considerables para mantener una contabilidad sumamente detallada que permita determinar el valor agregado y los montos correspondientes para la recuperación parcial del gravamen.
La administración actual reconoció el exceso de trámites que obstaculiza la operación diaria de los establecimientos mercantiles, aunque la propuesta gubernamental traslada la decisión al arbitrio de los contribuyentes sin resolver de fondo las fallas estructurales del sistema recaudatorio federal. El porcentaje de 7 por ciento anunciado por la titular del Ejecutivo federal se calculó a partir del promedio que los pequeños negocios terminan pagando después de trasladar y acreditar el impuesto, configurando un esquema opcional donde el empresariado deberá evaluar si confía en las promesas de simplificación oficial o mantiene su contabilidad tradicional bajo el riesgo de la fiscalización agresiva.
Ajustes al régimen simplificado de confianza para personas físicas
Las modificaciones fiscales anunciadas contemplan elevar de 3.5 a 5 millones de pesos el límite anual de ingresos para que las personas físicas puedan permanecer dentro del Régimen Simplificado de Confianza, conservando tasas preferenciales de Impuesto Sobre la Renta de entre 1 y 2.5 por ciento.
Esta ampliación de los umbrales busca contener el descontento de pequeños comerciantes y prestadores de servicios cuyos ingresos han rebasado los topes vigentes, evitando que sean expulsados hacia esquemas impositivos más severos. Para las actividades del sector primario dedicadas a la agricultura, ganadería y pesca, el proyecto gubernamental propone elevar de 900,000 a un millón de pesos el monto de ingresos exentos de Impuesto Sobre la Renta, mientras que ciertos profesionales independientes tendrían la facilidad de realizar sus pagos de este gravamen de manera trimestral en lugar de hacerlo mensualmente, intentando maquillar un entorno fiscal que mantiene presionados a los contribuyentes cautivos.
Programas de regularización y el filtro legislativo pendiente
El paquete de medidas fiscales incluye un esquema de regularización dirigido a contribuyentes que arrastran rezagos en la presentación de declaraciones mensuales, permitiendo cubrir adeudos mediante pagos a plazos para conservar la tributación bajo el Régimen Simplificado de Confianza.
Este universo fiscal concentra actualmente a más de 4.1 millones de personas físicas, por lo que cualquier alteración normativa impacta de manera directa en la economía de subsistencia y en los trabajadores independientes que buscan mantenerse en la formalidad a pesar de las presiones recaudatorias del Estado. El conjunto de facilidades anunciadas por el Servicio de Administración Tributaria y la Secretaría de Hacienda y Crédito Público todavía deberá transitar por el proceso de discusión y aprobación en el Poder Legislativo, donde el bloque oficialista suele aprobar sin modificaciones sustanciales las propuestas económicas enviadas desde Palacio Nacional para garantizar la recaudación transexenal.
(Con información de El Economista)

