
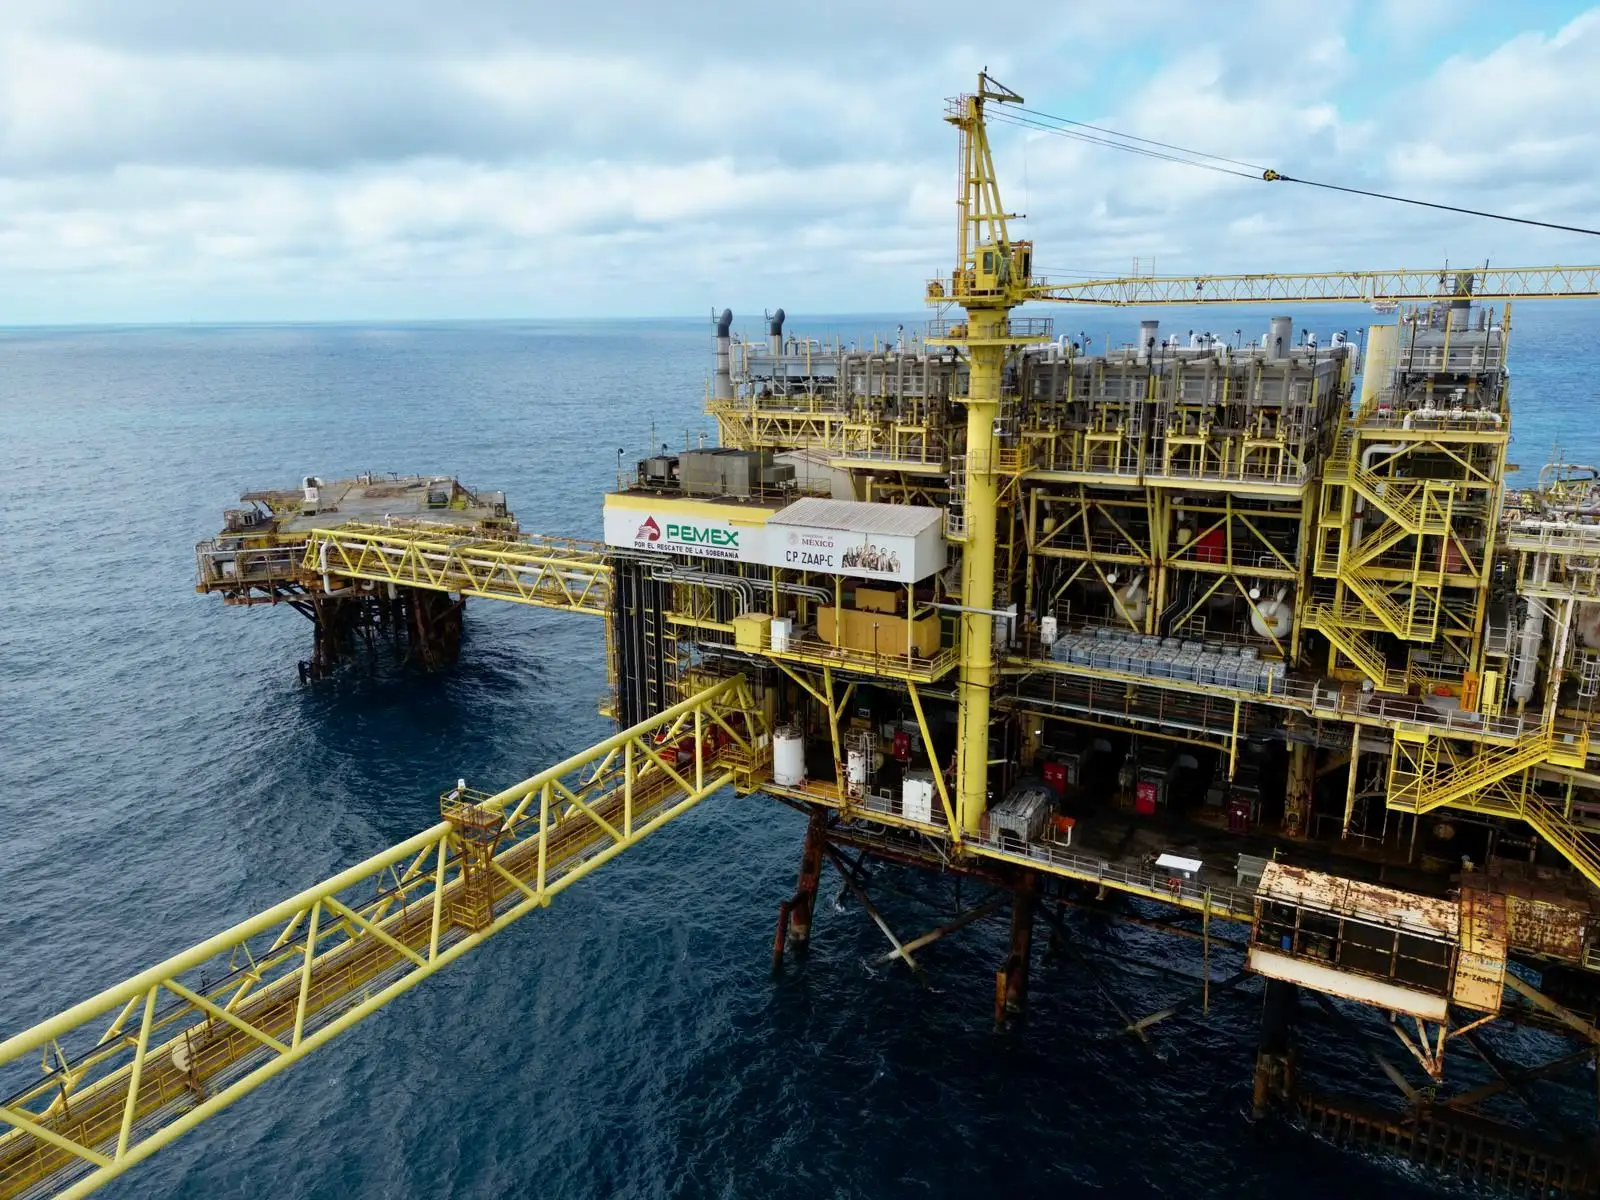
La parálisis de pagos de Petróleos Mexicanos a sus proveedores compromete la viabilidad operativa del sector energético y activa alertas críticas en las agencias calificadoras internacionales, amenazando directamente el grado de inversión y la estabilidad macroeconómica de la deuda soberana del país.
Génesis estructural de la mayor petrolera endeudada del mundo
Pemex arrastra deficiencias fiscales históricas y una declinación sistemática en su producción de crudo que debilitan estructuralmente las finanzas públicas mexicanas de la última década.
La transición de una empresa paraestatal monopólica a una Empresa Productiva del Estado, derivada de la Reforma Energética de 2013, no logró mitigar dos problemas crónicos del modelo de negocio: una carga impositiva históricamente confiscatoria ejecutada a través del Derecho de Utilidad Compartida (DUC) y una contracción sistemática en la extracción de hidrocarburos. El volumen de producción pasó de un pico de 3.4 millones de barriles diarios en 2004 a promedios que oscilan apenas los 1.5 millones de barriles en los últimos años.
Durante el periodo de gobierno 2018-2024, la estrategia de soberanía energética centralizó el presupuesto en la edificación de la Refinería Dos Bocas y en la absorción estatal de los vencimientos de deuda de mercado. Esto representó un desembolso superior a los 90,000 millones de dólares en apoyos directos y exenciones fiscales por parte del Gobierno Federal.
Sin embargo, este esquema de rescate financiero priorizó de forma sistemática a los tenedores de bonos internacionales (bondholders) con el objetivo de evitar un cese de pagos sistémico en los mercados globales, postergando el pasivo circulante acumulado con los proveedores locales e internacionales de servicios de exploración y extracción (upstream).
El techo de los 27 mil millones de pesos ante la SEC
El impago heredado de la transición gubernamental obliga a firmas de la Bolsa de Nueva York a registrar pérdidas contables, restringiendo su acceso a financiamiento privado.
El núcleo del escenario vigente radica en la retención de más de 27,200 millones de pesos (aproximadamente 1,550 millones de dólares, indexados a un tipo de cambio de referencia de 17.53 MXN/USD) correspondientes al ciclo de cierre de 2024. Según datos de la Asociación Mexicana de Empresas de Servicios Petroleros (Amespac), que agrupa a 49 de los principales contratistas de la industria, esta falta de liquidez ha forzado modificaciones en el estatus contable de las empresas que cotizan en la New York Stock Exchange (NYSE).
Bajo las normativas de los U.S. Generally Accepted Accounting Principles (U.S. GAAP) y las directrices de la U.S. Securities and Exchange Commission (SEC), las corporaciones transnacionales deben provisionar estos saldos vencidos como cuentas por cobrar de alta morosidad o pérdidas crediticias esperadas. La exposición pública de estos balances deteriorados genera los siguientes efectos en la cadena de valor:
- Restricción crediticia: Bloqueo en el acceso de las empresas de servicios a líneas de financiamiento comercial privado.
- Parálisis operativa: Suspensión en la contratación de plataformas petroleras y servicios de mantenimiento de pozos.
- Freno tecnológico: Interrupción en el suministro de tecnología pesada especializada en las cuencas del Sureste y el Golfo de México.
Mecanismo Onyx y la segmentación de la Secretaría de Hacienda
El esquema financiero instrumentado junto a Banobras agiliza el flujo de los ejercicios corrientes pero excluye el inventario de deuda de 2024, propiciando insolvencia técnica.
La Tesorería de Pemex, en coordinación con el Banco Nacional de Obras y Servicios Públicos (Banobras), implementó el esquema denominado “Onyx”. Este modelo de factoraje financiero y cadenas productivas ha permitido mitigar y dar salida preferencial a una parte considerable de las facturas emitidas de forma regular durante los ejercicios fiscales 2025 y 2026.
Sin embargo, el criterio operativo de la Secretaría de Hacienda y Crédito Público (SHCP) ha dejado fuera del mecanismo los saldos pendientes de 2024. Esta segmentación temporal genera una asimetría de liquidez crítica: mientras los contratos corrientes fluyen con regularidad a través de la banca de desarrollo, el inventario de deuda vieja destruye el capital de trabajo de las empresas medianas locales, colocándolas en un riesgo inminente de insolvencia técnica y cierre definitivo de operaciones.
El efecto contagio en el Plan México y las agencias calificadoras
El pasivo contingente presiona las evaluaciones de Moody’s, S&P y Fitch, lo que encarece el financiamiento internacional para los proyectos de infraestructura nacional.
La parálisis de pagos proyecta un impacto directo sobre los modelos de evaluación de las agencias Moody’s, S&P Global y Fitch Ratings. El riesgo de una rebaja en la calificación de la deuda de Pemex —actualmente en terreno especulativo o junk bond por parte de varias firmas— arrastra consigo la nota de la deuda soberana debido al vínculo indisoluble entre el presupuesto federal y las garantías implícitas del Estado hacia la petrolera.
| Indicador Financiero / Proyecto | Impacto de la Crisis de Deuda | Beneficiados | Afectados |
| Calificación Soberana de México | Riesgo de pérdida de grado de inversión por pasivos contingentes no registrados. | Fondos de cobertura especializados en deuda distress. | El Estado mexicano, encarecimiento del crédito externo. |
| Despliegue del “Plan México” | Restricción de capital privado para la infraestructura logística nacional. | Competidores energéticos regionales en EE. UU. y Brasil. | Consorcios de infraestructura, contratistas locales, SHCP. |
| Cadena de Suministro Upstream | Contracción operativa por falta de líneas de crédito comercial. | Grandes corporaciones con espalda financiera para resistir impagos. | Pymes locales petroleras de Tabasco, Veracruz y Campeche. |
La persistencia de este pasivo compromete el anclaje del recientemente anunciado Plan México. Esta estrategia federal, diseñada para atraer capital extranjero mediante proyectos de infraestructura y relocalización industrial (nearshoring), requiere un entorno de certidumbre jurídica y estabilidad macroeconómica. Si el gobierno federal no asume la liquidación total del pasivo de 2024 mediante una partida presupuestaria extraordinaria o una ampliación del mecanismo Onyx, el costo del financiamiento para el desarrollo de la infraestructura del país se encarecerá de forma irreversible en los mercados internacionales.

