
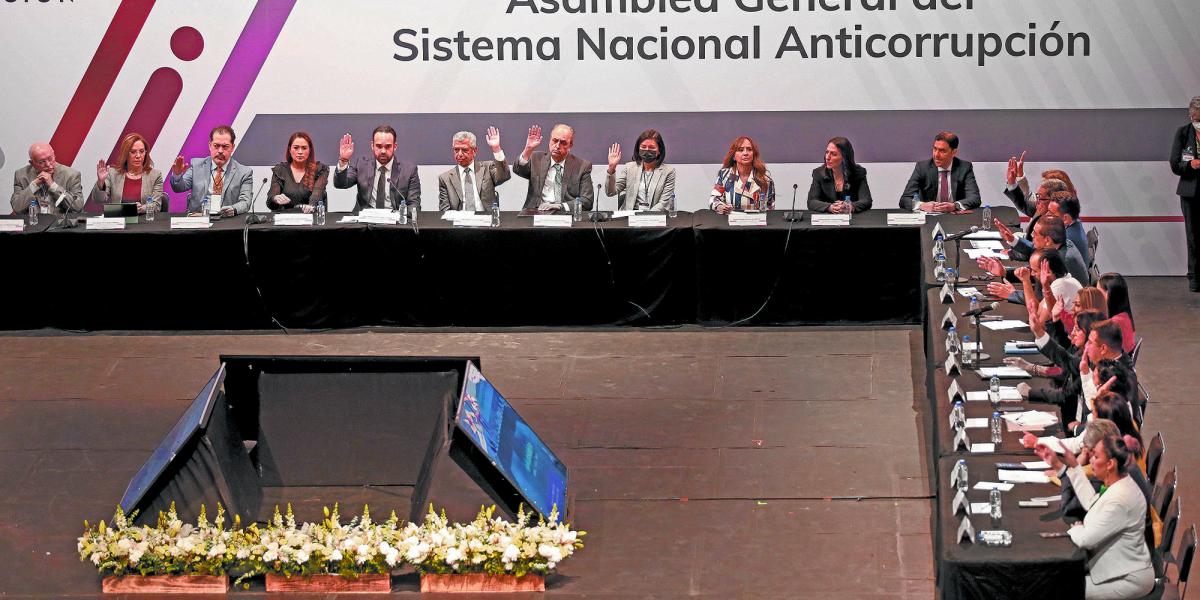
El diputado federal Alfonso Ramírez Cuéllar, del partido Morena, entregó formalmente este 10 de noviembre de 2026 en la Ciudad de México un paquete de reformas constitucionales para blindar el Sistema Nacional Anticorrupción ante el poder legislativo.
La reestructuración institucional exige cambios normativos profundos
La iniciativa de 275 páginas presentada en el Senado plantea modificar la Constitución para integrar formalmente el Sistema Nacional de Fiscalización y el Sistema de Gestión de Riesgos de Corrupción.
El documento entregado a Higinio Martínez Miranda, presidente de la Mesa Directiva de la Cámara de Senadores, busca transformar de raíz la arquitectura legal vigente contra la impunidad en el país. El texto normativo contempla modificar la Ley General del Sistema Nacional Anticorrupción, expedir una nueva Ley General del Sistema Nacional de Fiscalización y enmendar la Ley General de Responsabilidades Administrativas, además de otras disposiciones secundarias que regulan la actuación de los servidores públicos en México. La intervención de organizaciones de la sociedad civil, instituciones académicas y especialistas en la materia respalda este bloque de modificaciones estructurales que pretende cerrar los vacíos legales detectados en las auditorías gubernamentales recientes.
Urgencia legislativa para aprobar el nuevo entramado fiscalizador
El Congreso de la Unión analiza la calendarización para dictaminar el paquete durante el periodo ordinario actual o mediante un periodo extraordinario.
La petición explícita realizada durante la entrega formal exige iniciar con celeridad la discusión parlamentaria para lograr su aprobación definitiva a más tardar en enero próximo. La integración propuesta para el artículo 113 constitucional establece con precisión que el Sistema Nacional Anticorrupción contará obligatoriamente con el respaldo técnico del Sistema Nacional de Fiscalización. Esta adición jurídica busca potenciar la coordinación efectiva entre las entidades de fiscalización superior, los órganos internos de control y las instancias de fiscalización tanto federales como locales. El diseño institucional prioriza la creación de estándares técnicos comunes para el control interno y la implementación estricta de mecanismos dirigidos a verificar su adopción por parte de los entes públicos, salvaguardando en todo momento la autonomía técnica y de gestión de los organismos fiscalizadores.
(Con información de El Economista)

