
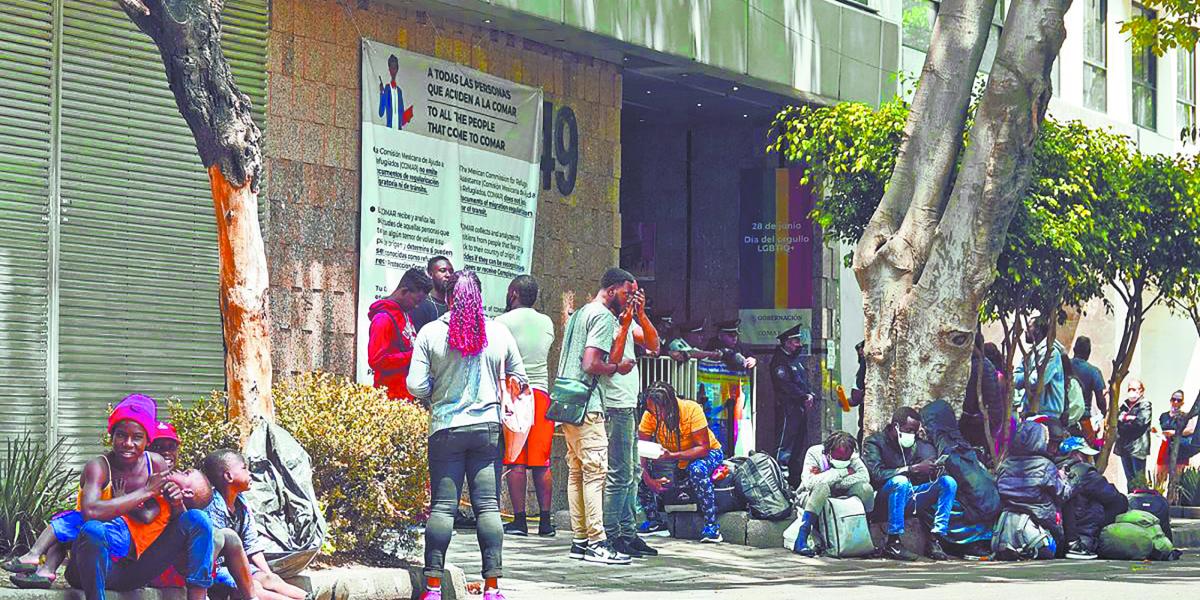
La Auditoría Superior de la Federación detectó un probable daño al erario por un millón 178 mil pesos en la Comisión Mexicana de Ayuda a Refugiados.
La Auditoría Superior de la Federación detectó irregularidades en la Comisión Mexicana de Ayuda a Refugiados durante la revisión de la Cuenta Pública 2025, señalando un probable daño a la Hacienda Pública por 1 millón 178 mil 975.28 pesos.
Falta de comprobación en servicios de traducción
La Comisión Mexicana de Ayuda a Refugiados no acreditó la prestación de servicios de interpretación y traducción contratados por adjudicación directa.
El núcleo de las observaciones se originó en el contrato número SG/CPS/033/2025, formalizado por la Secretaría de Gobernación con la empresa International Linguistic Communication, Sociedad Civil, destinado a respaldar los procedimientos de reconocimiento de la condición de refugiado. Dicho convenio estableció un rango financiero con un mínimo de 401 mil 360 pesos y un tope de 1 millón 204 mil 080 pesos, impuestos incluidos. No obstante, los auditores constataron que la institución omitió conservar y entregar los registros de las solicitudes de servicio enviadas a la proveedora, imposibilitando la verificación de los trabajos bajo los parámetros de tiempo, horarios y niveles de calidad estipulados en el anexo técnico.
Esta ausencia de documentación técnica impidió evaluar la procedencia de sanciones o deducciones ante posibles incumplimientos, invalidando la certeza de que los recursos erogados correspondieran a servicios efectivamente devengados. La revisión integral número 135 arrojó un total de 12 resultados, divididos en cinco rubros sin observaciones, cinco solventados durante el proceso y dos pendientes de aclaración que derivaron en un pliego de observaciones y una promoción de responsabilidad administrativa sancionatoria.
Anomalías administrativas en adscripciones de personal
El órgano fiscalizador documentó inconsistencias jurídicas y operativas en los nombramientos del personal operativo.
La segunda anomalía no solventada involucró deficiencias severas en el control de los trabajadores de la dependencia, toda vez que las constancias de nombramiento del personal de base y eventual fijaban como residencia laboral la Ciudad de México, pese a que las funciones se desarrollaban físicamente en diversas entidades federativas. Adicionalmente, el análisis de la normatividad interna reveló que el Manual de Organización Específico de la comisión limitaba sus representaciones a los estados de Chiapas y Veracruz, desalineándose de las ocho oficinas que operaban formalmente tras su publicación oficial en el Diario Oficial de la Federación.
(Con información de Auditoría Superior de la Federación)

