
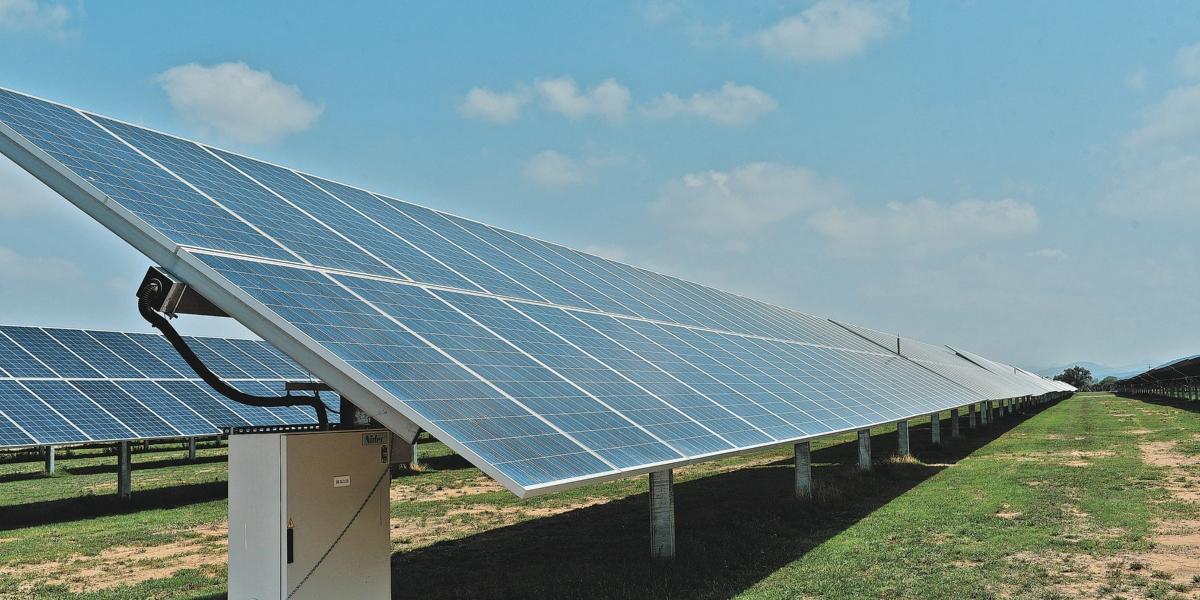
El sector energético de China alcanzó un punto de inflexión técnico durante el mes de julio, momento en el cual la capacidad de generación fotovoltaica instalada superó formalmente a la infraestructura térmica basada en carbón, consolidándose como el componente predominante en la matriz instalada del país.
El quiebre en la infraestructura de generación china
La capacidad instalada de parques solares alcanzó los 1,288 gigavatios al cierre de julio, superando por un margen estrecho los 1,285 gigavatios registrados por las centrales de carbón. Este movimiento en la infraestructura eléctrica nacional china representa un cambio estructural en los activos de generación del país, según los datos proporcionados por la administración energética y los reportes difundidos. La transición se consolida tras años de inversiones masivas en tecnología solar, las cuales ya habían permitido que el conjunto de las energías renovables, incluyendo la eólica, sobrepasara la capacidad del carbón desde marzo del año precedente.
La brecha entre capacidad instalada y generación real
La superioridad en capacidad solar instalada no se traduce directamente en un dominio proporcional de la generación eléctrica efectiva, debido a la naturaleza intermitente de esta fuente. Mientras el carbón mantiene una dependencia operativa superior al funcionar de manera constante, la energía solar se ve limitada por las condiciones de luminosidad solar. En el primer semestre del presente año, el carbón aún representó el 49.7 por ciento de la combinación energética real, mientras que la suma de la energía eólica y solar apenas alcanzó el 24.6 por ciento del total generado. Este registro marca el primer periodo histórico donde la participación del carbón en la generación eléctrica efectiva desciende por debajo del umbral del 50 por ciento.
Dinámicas del mercado y ralentización de las instalaciones
La expansión del parque fotovoltaico experimenta un ritmo de crecimiento moderado en comparación con los periodos anuales previos. Este fenómeno responde a una transición en el modelo de gestión económica del sector, marcado por el desplazamiento de las tarifas reguladas fijas hacia un esquema de fijación de precios basado exclusivamente en la dinámica del mercado. Aunque la incorporación de nueva capacidad continúa su curso, la estructura de costos y las nuevas reglas de mercado han modificado el flujo de inversiones en comparación con la etapa anterior, definiendo un nuevo entorno operativo para la industria energética en territorio chino.
(Con información de Reuters)

